

Değerli Konut Vergisi (DKV) 2021 Yılında Başlıyor
Değerli konut vergisi 2012 yılında herhangi bir değişiklik olmaz ise tahakkuk ettirilmeye ve ödenmeye başlıyor. İlk olarak 07.12.2019 tarih ve 30971 sayılı Resmi Gazetede yürürlüğe alınmış ancak daha sonra 20.02.2020 tarih ve 31045 sayılı Resmi Gazetede yayınlanan 7221 Sayılı Kanun ile 1319 Sayılı Emlak Vergisi Kanununda, Değerli Konut Vergisi ile ilgili düzenlemeler getirilmiştir.
Değerli Konut Vergisi Nedir?
Değerli Konut Vergisi adından da anlaşılacağı gibi sadece Konut – Mesken nitelikli taşınmazlardan alınan bir vergidir. Peki her meskenden alınacak mı? Hayır, değeri 5.000.000 TL üzerindeki mesken nitelikli taşınmazlardan bu vergi alınacak.
Değerli Konut Vergisi ( DKV) Nasıl Hesaplanıyor?
Değerli konut vergisinin hesaplanmasında, kanunun ilk çıktığı haline göre Tapu ve Kadastro Müdürlüğünün değerleme yaparak elde ettiği tutarlar baz alınacaktı. 7221 sayılı kanun ile düzenlemeye gidilerek vergi matrahının Belediye Emlak Vergisi matrahı üzerinden alınmasına karar verilmiştir.
Örnek vermek gerekirse;
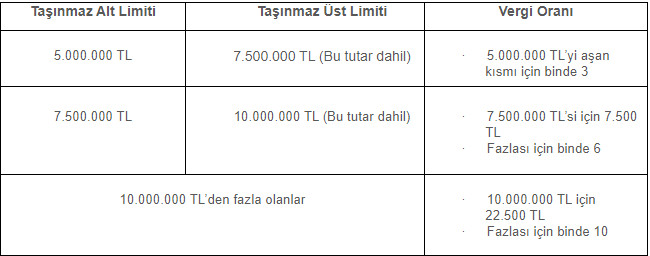
- Değerli konut vergisi şu şekilde hesaplanmaktadır; taşınmazınızın 2020 yılı emlak vergisi değeri:
- 5 milyon TL’den yüksek 7 milyon 500 bin TL’den (bu tutar dahil) düşükse 5 milyon TL’yi aşan kısmı (7 milyon 500 bine kadar- bu tutar dahil) binde 3;
- 7 milyon 500 bin TL’den yüksek 10 milyon TL’den düşükse, ilk 2 milyon 500 bin TL’si binde 3, sonraki 2 milyon 500 bin TL’si (10 milyon TL’ye kadar- bu tutar dahil) binde 6;
- Eğer 10 milyon TL’den yüksekse ilk 2 milyon 500 bin TL’lik kısım binde 3, sonraki 2 milyon 500 bin TL’lik kısım binde 6,
- 10 milyon TL’nin üzerindeki kısım ise binde 10 oranında vergilendirilecektir.
Özetleyecek olursak:
- Mesken nitelikli taşınmazın vergilendirmeye esas değeri, taşınmazın bina emlak vergisi değeri üzerinden hesaplanacaktır.
- Vergiye esas değeri 5.000.000 Türk Lirasını aşan mesken nitelikli taşınmazların 5.000.000 Türk Liralık kısmı vergiden istisna olmaktadır. Yani vergi 5.000.000 TL üzerinde kalan kısım için hesaplanacaktır.
- Aynı kişiye ait mesken nitelikli tek taşınmazı olanlar değeri ne olursa olsun değerli konut vergisinden istisna olacaktır.
- Eğer kişinin birden fazla 5.000.000 Türk Lirasını aşan mesken nitelikli taşınmazı varsa, bu konutlardan değeri en düşük olan bir tanesi vergiden istisna olacaktır.
- Beyanname 2012 yılının şubat ayının 20. Günü akşamına kadar, bulunduğu ildeki vergi dairesine verilecek ve vergiyi yukarıda verilen tarife ile hesaplanıp ilk taksiti şubat ayının sonuna, ikinci taksiti ağustos ayının sonuna kadar ödenecektir.
Değerli Konut Vergisinden Kimler Muaf?
– Genel ve özel bütçeli idarelerin, belediyelerin, üniversitelerin ve Toplu Konut İdaresi Başkanlığının maliki veya intifa hakkına sahip olduğu mesken nitelikli taşınmazlar,
– Yabancı devletlere ait olup elçilik ve konsolosluk olarak kullanılan mesken nitelikli taşınmazlar. Elçilerin ikametine mahsus mesken nitelikli taşınmazlar ve bunların müştemilatı (karşılıklı olmak şartıyla). Merkezi Türkiye’de bulunan milletlerarası kuruluşlara, milletlerarası kuruluşların Türkiye’deki temsilciliklerine ait mesken nitelikli taşınmazlar,
– Esas faaliyet konusu bina inşası olanların işletmelerine kayıtlı bulunan ve henüz ilk satışa, devir ve temlike konu edilmemiş yeni inşa edilen mesken nitelikli taşınmazlar da (arsa karşılığı inşaat işlerinde sözleşme gereği taahhüt işini üstlenen müteahhide kalan mesken nitelikli taşınmazlar dâhil). (bu taşınmazların kiraya verilmesi veya sair surette kullanılması hâlleri hariç),
Değerli Konut Vergisi’nden istisna tutulmuşlardır.
Değerliyoruz.com olarak gayrimenkul değerleme ekspertiz raporunda sizlere yardımcı olabiliriz. Bizimle iletişime geçerek her türlü sorunuza yanıt bulabilirsiniz. Bize iletişim sayfamızdan ve ya +905425424390 ‘nolu telefondan ulaşabilirsiniz.
